Por qué las muestras más grandes reducen la incertidumbre de la media
Resumen
Hollow Point Trading explica cómo las muestras más grandes permiten estimar la media con mayor precisión, sin atenuar las fluctuaciones de los rendimientos individuales. A partir de una desviación estándar muestral de dos puntos porcentuales, muestra que 25 observaciones dan un error estándar estimado de 0,4 puntos porcentuales, una distinción útil para interpretar los datos de trading.
https://youtu.be/e_fedpySxJU
Más observaciones reducen la incertidumbre de la media, no las fluctuaciones individuales #S...
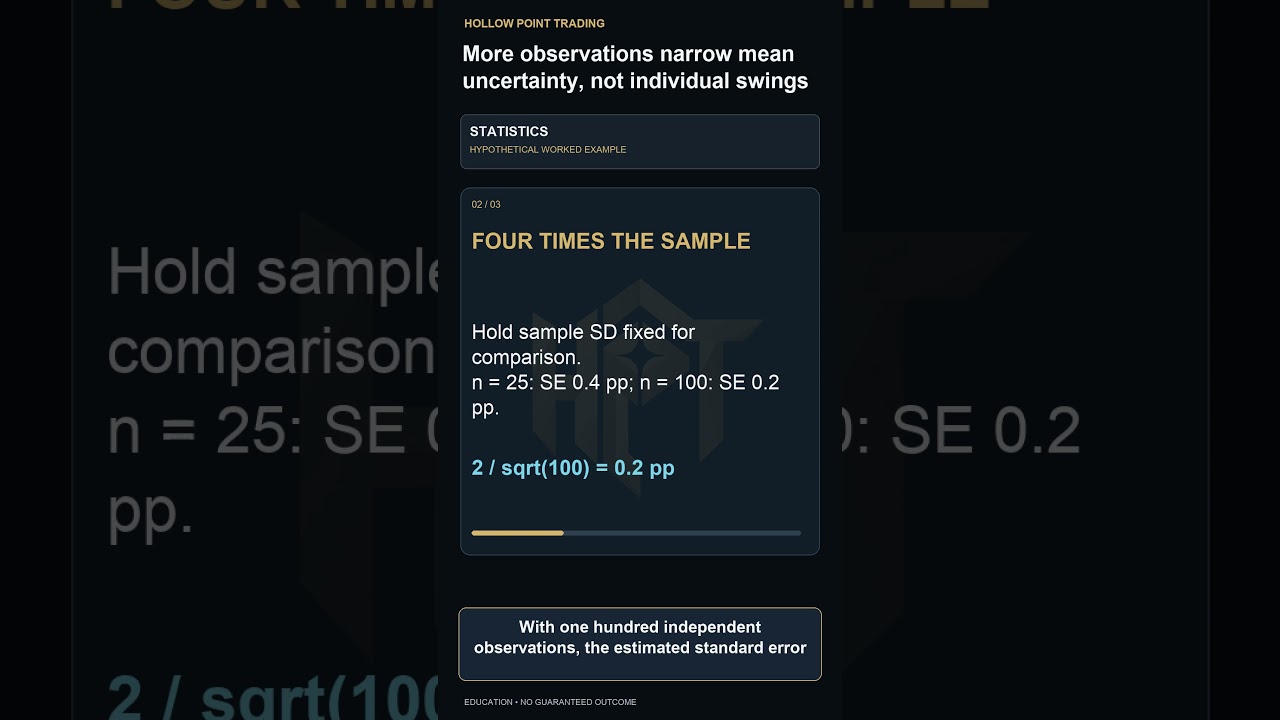
Un promedio más preciso no significa que los rendimientos individuales se hayan vuelto más estables. Considera una muestra hipotética de observaciones independientes con una desviación estándar muestral de dos puntos porcentuales. Con veinticinco observaciones, el error estándar estimado de la media es de cero coma cuatro puntos porcentuales. Si mantienes fija esa desviación estándar muestral para co...











