Keltner de MSFT: por qué 2 ATR no equivalen a un intervalo del 95 %
Resumen
Hollow Point Trading comparte una reproducción histórica de Microsoft en IEX con velas de cinco minutos completadas para explicar por qué dos rangos verdaderos promedio no forman automáticamente un intervalo de probabilidad del 95 %. El análisis especifica una EMA de cierre de 20 períodos y un ATR de Wilder, y destaca la importancia de entender cómo se calculan los indicadores de trading.
https://youtu.be/UU_H_9R8FxQ
Keltner de MSFT: dos ATR no equivalen a un intervalo del 95 % #Shorts
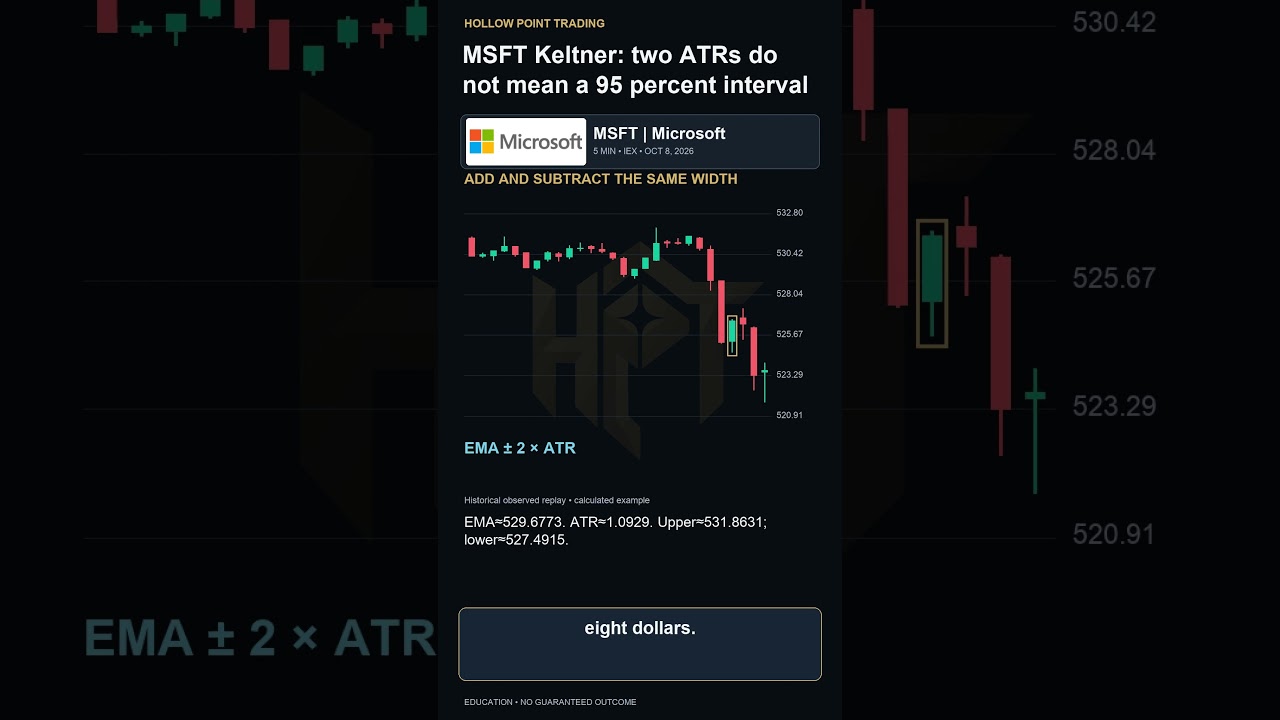
Dos rangos verdaderos promedio no crean automáticamente un intervalo de probabilidad del 95 %. Esta reproducción histórica de Microsoft en IEX usa velas de cinco minutos completadas del ocho de octubre de dos mil veintiséis. Definimos una EMA de cierre de veinte períodos, inicializada con el primer cierre disponible, y un ATR de Wilder de veinte períodos, inicializado con veinte rangos verdaderos. En el ...











