Pourquoi des variations égales du rendement entraînent des variations différentes du prix des obligations
Résumé
Hollow Point Trading propose une courte leçon expliquant pourquoi des variations égales du rendement peuvent entraîner des variations différentes du prix des obligations en dollars. L’exemple porte sur une obligation zéro coupon hypothétique à trois ans, sans risque de défaut et non remboursable par anticipation, et compare son prix avec des rendements annuels de 5 % et de 4 %. Comprendre cette relation aide la communauté à interpréter la sensibilité des prix des titres à revenu fixe.
https://youtu.be/VTwjGltpgNg
Des variations égales du rendement peuvent entraîner des variations différentes du prix des obligations #Shorts
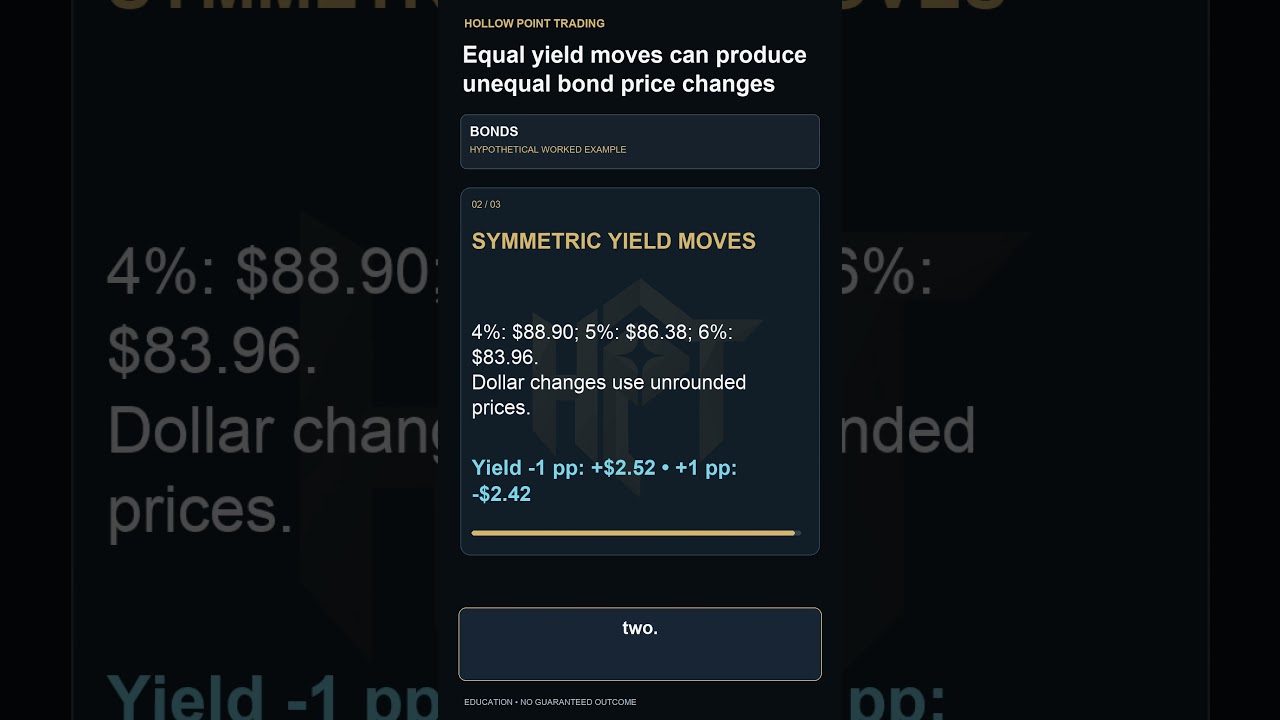
Des variations égales du rendement peuvent entraîner des variations différentes du prix en dollars. Considérez une obligation zéro coupon hypothétique, sans risque de défaut et non remboursable par anticipation, qui verse cent dollars dans trois ans. Supposez une capitalisation annuelle et maintenez l’échéance résiduelle fixe. Avec un rendement de cinq pour cent, son prix est d’environ quatre-vingt-six dollars et trente-huit cents. Avec un rendement de quatre pour cent, il est de quatre-vingts ...











