MSFT-Keltner: Warum 2 ATR kein 95-%-Intervall ergeben
Zusammenfassung
Hollow Point Trading zeigt einen historischen Microsoft-IEX-Replay mit abgeschlossenen Fünf-Minuten-Kerzen und erklärt, warum zwei durchschnittliche wahre Spannen nicht automatisch ein 95-%-Wahrscheinlichkeitsintervall bilden. Die Analyse legt eine Schlusskurs-EMA über 20 Perioden und einen Wilder-ATR fest und unterstreicht, wie wichtig es ist, die Berechnung von Handelsindikatoren zu verstehen.
https://youtu.be/UU_H_9R8FxQ
MSFT-Keltner: Zwei ATR ergeben kein 95-%-Intervall #Shorts
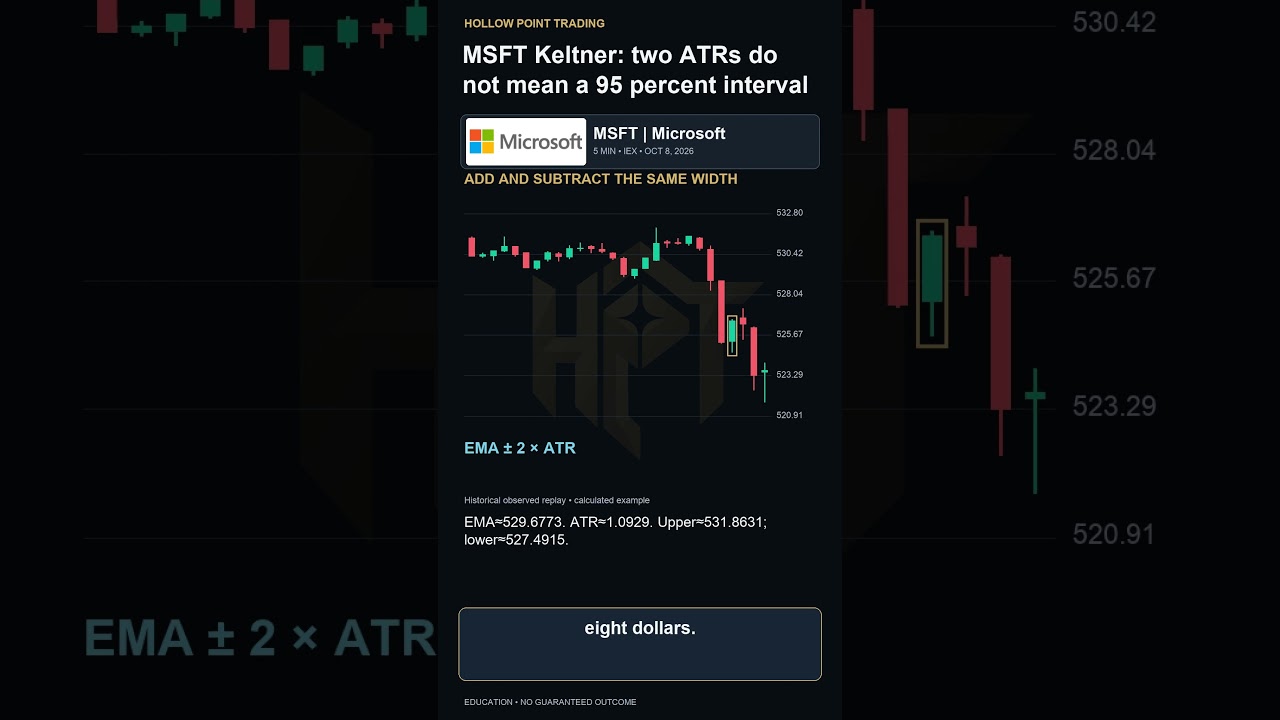
Zwei durchschnittliche wahre Spannen ergeben nicht automatisch ein 95-%-Wahrscheinlichkeitsintervall. Dieser historische Microsoft-IEX-Replay verwendet abgeschlossene Fünf-Minuten-Kerzen vom achten Oktober zweitausendsechsundzwanzig. Wir legen eine Schlusskurs-EMA über zwanzig Perioden fest, die mit dem ersten verfügbaren Schlusskurs initialisiert wird, sowie einen Wilder-ATR über zwanzig Perioden, der mit zwanzig wahren Spannen initialisiert wird. Bei der ...











