Keltner de MSFT : pourquoi 2 ATR ne correspondent pas à un intervalle de 95 %
Résumé
Hollow Point Trading propose une rediffusion historique de Microsoft sur IEX, fondée sur des bougies de cinq minutes achevées, afin d’expliquer pourquoi deux amplitudes vraies moyennes ne forment pas automatiquement un intervalle de probabilité de 95 %. L’analyse précise une EMA de clôture sur 20 périodes et un ATR de Wilder, et souligne l’importance de comprendre le calcul des indicateurs de trading.
https://youtu.be/UU_H_9R8FxQ
Keltner de MSFT : deux ATR ne correspondent pas à un intervalle de 95 % #Shorts
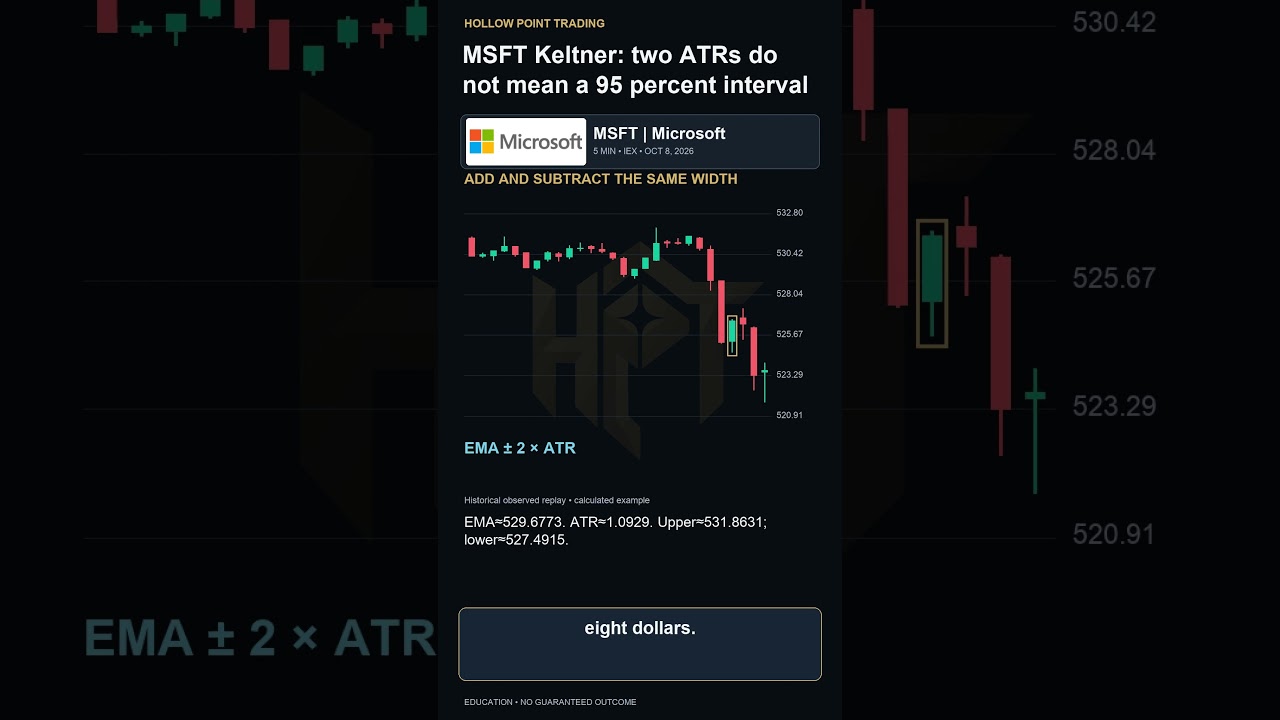
Deux amplitudes vraies moyennes ne créent pas automatiquement un intervalle de probabilité de 95 %. Cette rediffusion historique de Microsoft sur IEX utilise des bougies de cinq minutes achevées du huit octobre deux mille vingt-six. Nous définissons une EMA de clôture sur vingt périodes, initialisée avec le premier cours de clôture disponible, et un ATR de Wilder sur vingt périodes, initialisé à partir de vingt amplitudes vraies. À la ...











