Keltner da MSFT: porque 2 ATR não equivalem a um intervalo de 95%
Resumo
A Hollow Point Trading partilha uma repetição histórica da Microsoft na IEX, baseada em velas de cinco minutos concluídas, para explicar por que razão dois intervalos verdadeiros médios não formam automaticamente um intervalo de probabilidade de 95%. A análise especifica uma EMA do fecho de 20 períodos e um ATR de Wilder, salientando a importância de compreender como são calculados os indicadores de negociação.
https://youtu.be/UU_H_9R8FxQ
Keltner da MSFT: dois ATR não equivalem a um intervalo de 95% #Shorts
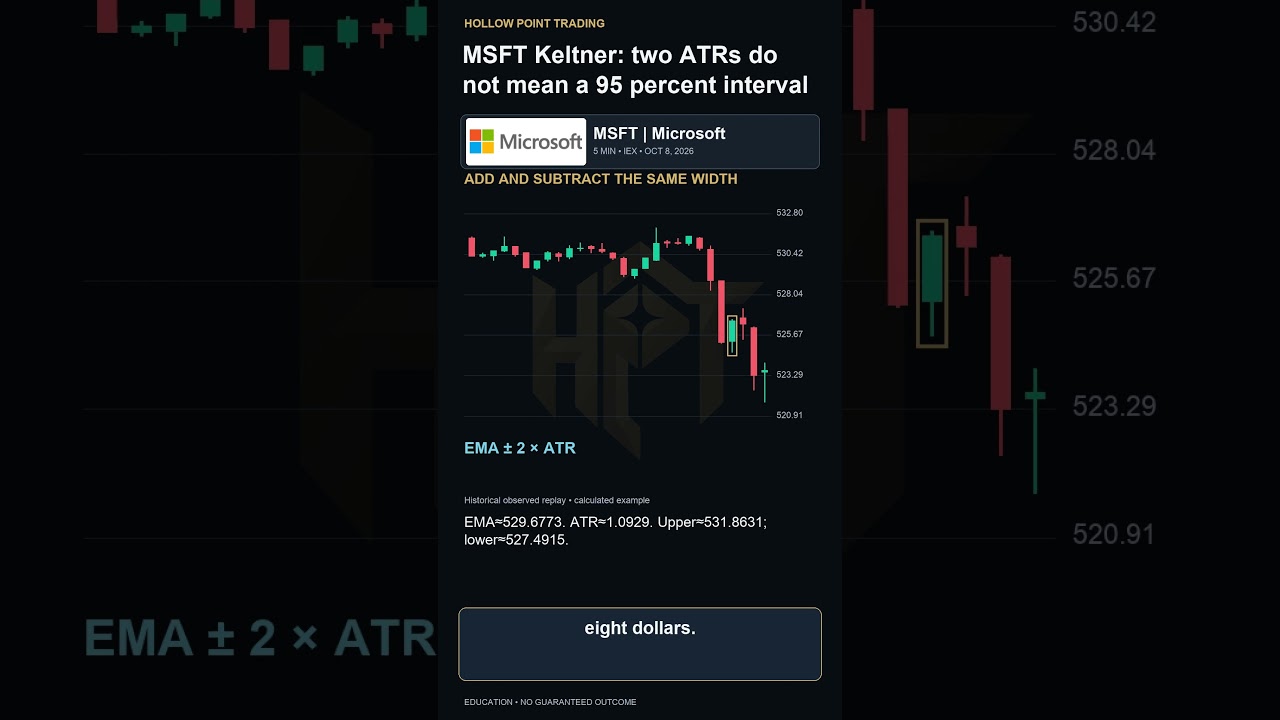
Dois intervalos verdadeiros médios não criam automaticamente um intervalo de probabilidade de 95%. Esta repetição histórica da Microsoft na IEX utiliza velas de cinco minutos concluídas de oito de outubro de dois mil e vinte e seis. Definimos uma EMA do fecho de vinte períodos, inicializada com o primeiro fecho disponível, e um ATR de Wilder de vinte períodos, inicializado com vinte intervalos verdadeiros. No ...











